
Carte Vitale dématérialisée : tout savoir sur la version numérique de la carte d’assurance maladie
En 2025, la carte Vitale fait sa révolution. Après plus de vingt-cinq ans d’existence sous forme physique, elle devient désormais numérique. Cette transformation majeure s’inscrit dans la modernisation des services publics et de la santé en ligne. Accessible depuis un smartphone, la carte Vitale dématérialisée promet simplicité, rapidité et sécurité. Mais concrètement, que change-t-elle pour les assurés et pour leur mutuelle santé ?
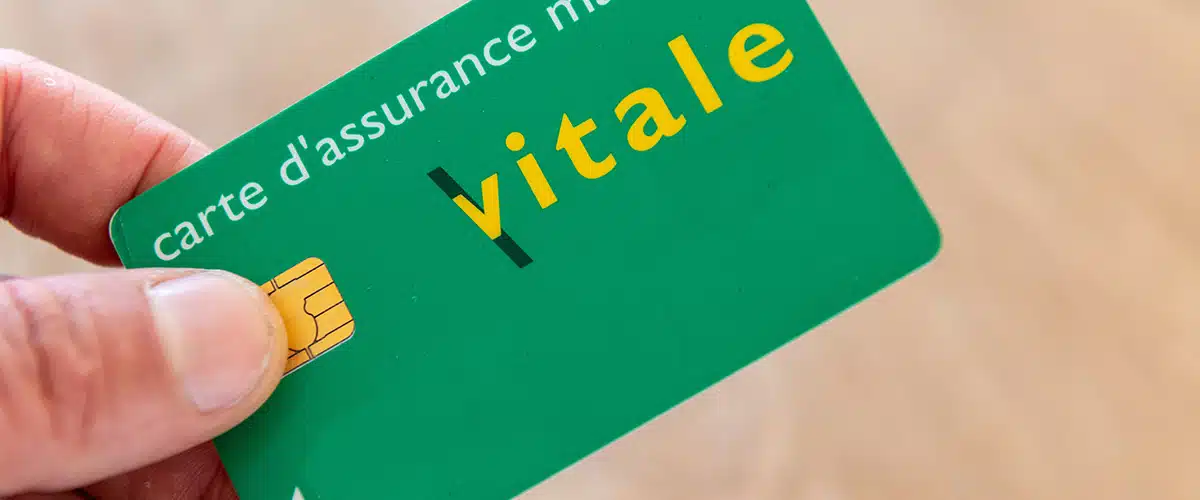
Une actualité marquante : la généralisation de la carte Vitale numérique
Depuis mars 2025, l’application « Carte Vitale » est accessible à tous les détenteurs d’une carte d’identité au format carte bancaire, grâce à son intégration avec l’application France Identité. Cette avancée, annoncée par le gouvernement, marque une nouvelle étape dans le déploiement national du dispositif. L’objectif est clair : permettre à tous les assurés, quel que soit leur régime, d’accéder à la version numérique de leur carte d’ici l’automne 2025.
Cette généralisation progressive s’accompagne d’une adaptation du système de santé. Les pharmaciens, médecins, laboratoires et autres professionnels équipés peuvent désormais scanner la carte directement sur le téléphone du patient. Cela facilite les démarches et simplifie la gestion des soins, tout en maintenant la sécurité des données personnelles.
Qu’est-ce que la carte Vitale dématérialisée ?
La carte Vitale dématérialisée, aussi appelée « carte Vitale numérique », est la version électronique de la carte Vitale traditionnelle. Elle prend la forme d’une application mobile officielle, disponible sur les plateformes Android et iOS. Elle permet à chaque assuré de présenter ses droits d’assurance maladie directement depuis son smartphone lors d’une consultation médicale, d’un passage en pharmacie ou d’un examen en laboratoire.
Contrairement à la carte physique, cette version numérique s’actualise automatiquement. Elle affiche également les informations de l’assuré, la liste des ayants droit et, dans certains cas, l’historique des remboursements récents. Elle ne remplace pas encore totalement la carte physique, mais les deux fonctionnent en parallèle, offrant ainsi une flexibilité aux assurés selon leurs habitudes.
Comment obtenir la carte Vitale dématérialisée ?
Pour activer la carte Vitale numérique, il faut tout d’abord disposer d’un compte sur le site ou l’application de son organisme d’assurance maladie, par exemple Ameli pour le régime général. L’assuré doit posséder un smartphone compatible, généralement équipé d’Android 9 ou d’iOS 17 minimum, et disposer d’une connexion sécurisée.
L’étape suivante consiste à télécharger l’application « Carte Vitale » depuis Google Play ou l’App Store. L’identification se fait ensuite via l’application France Identité, grâce à la nouvelle carte d’identité électronique. Après avoir scanné la carte et validé son identité, l’utilisateur peut activer sa carte Vitale numérique en quelques minutes.
Pour les assurés qui ne possèdent pas la nouvelle carte d’identité, un parcours d’activation spécifique est prévu. Il peut inclure une vérification d’identité en ligne ou un accompagnement par l’Assurance Maladie selon le département. Cette étape supplémentaire sera simplifiée au fur et à mesure du déploiement national.
Les avantages de la carte Vitale numérique
L’un des principaux atouts de la carte Vitale dématérialisée est la praticité. L’assuré n’a plus besoin d’emporter sa carte physique : tout est disponible sur son téléphone. Cela réduit les risques de perte ou d’oubli. L’application met également fin à la nécessité de mettre à jour sa carte en pharmacie, puisque les droits s’actualisent automatiquement.
Autre avantage, l’accès simplifié à l’information. Depuis l’application, l’utilisateur peut consulter ses informations de remboursement, ses dépenses récentes et celles de ses ayants droit. Cette transparence améliore la compréhension du parcours de soins et favorise un meilleur suivi médical.
Du point de vue des professionnels de santé, la carte numérique permet un traitement plus fluide des données, avec une transmission directe et sécurisée. Et pour les mutuelles santé, cette innovation ouvre la voie à une interconnexion renforcée avec les systèmes de télétransmission, facilitant le remboursement automatique des dépenses de santé.
Les limites et points de vigilance
Si la carte Vitale numérique constitue un progrès indéniable, certaines limites persistent. Le déploiement est encore progressif : tous les professionnels de santé ne sont pas encore équipés pour lire cette version digitale. Dans certaines zones, les pharmacies ou cabinets médicaux peuvent encore demander la carte physique.
Autre point de vigilance, la compatibilité technique. Les utilisateurs doivent disposer d’un smartphone récent, ce qui peut exclure certaines personnes âgées ou en situation de précarité numérique. Pour ces assurés, la carte Vitale physique reste indispensable.
Enfin, la question de la sécurité des données reste centrale. Même si l’application est hautement sécurisée et validée par l’Agence du numérique en santé, les usagers doivent rester attentifs : activer la double authentification, ne pas prêter leur téléphone et éviter les connexions non sécurisées.
Un enjeu stratégique pour les mutuelles santé
La dématérialisation de la carte Vitale a également un impact direct sur les mutuelles santé. Grâce à la synchronisation automatique des données, les remboursements peuvent être traités plus rapidement et plus efficacement. Cette interconnexion entre Assurance Maladie et complémentaires santé fluidifie la chaîne de remboursement, un bénéfice majeur pour les assurés.
Pour les comparateurs de mutuelles, cette évolution représente une opportunité de pédagogie et d’accompagnement. En aidant les utilisateurs à comprendre les interactions entre la carte Vitale numérique et leur mutuelle, le comparateur peut valoriser les contrats les plus adaptés à un usage digitalisé des soins. Les mutuelles qui anticipent cette transformation, en intégrant des services numériques ou des outils de suivi de dépenses santé, se démarqueront durablement sur le marché.
Cependant, cette transition numérique pose aussi des défis d’accessibilité. Certaines personnes, notamment les seniors, peuvent rencontrer des difficultés à activer ou utiliser la carte Vitale numérique. Les mutuelles ont donc un rôle à jouer pour accompagner leurs adhérents, via des tutoriels, une assistance téléphonique ou des campagnes d’information.
Ce qu’il faut retenir
La carte Vitale dématérialisée s’impose progressivement comme un outil clé de la santé numérique en France. Plus pratique, plus fluide et plus sécurisée, elle modernise le parcours de soins tout en simplifiant la vie des assurés. Son déploiement généralisé d’ici fin 2025 marque une étape décisive vers la digitalisation complète du système de santé.
Pour les mutuelles santé, c’est une opportunité d’innovation et d’accompagnement. En s’adaptant à cette nouvelle réalité, elles renforcent leur lien avec les assurés et gagnent en efficacité.
Les assurés, eux, doivent simplement vérifier la compatibilité de leur smartphone, activer leur carte via France Identité et s’assurer que leur mutuelle est bien connectée à la télétransmission. La révolution numérique de la santé est en marche, et la carte Vitale dématérialisée en est le symbole.
➡️ Comparez dès maintenant les mutuelles sur mutuelle.fr et trouvez la meilleure couverture pour vos dépenses de santé et votre confort.
Deux décrets du 23 octobre 2026 organisent la prévoyance collective obligatoire des agents territoriaux. À partir du 1er janvier 2029, chaque collectivité devra souscrire un contrat à adhésion obligatoire, financé au moins pour moitié par l’employeur et garantissant 90 % de la rémunération nette en cas d’arrêt prolongé. La complémentaire santé reste hors de cette obligation.
Selon un Panorama de la DREES publié le 5 novembre 2026, le reste à charge moyen après remboursement de la Sécurité sociale et de la complémentaire santé s’élève à 150 euros par an. Il atteint 290 euros chez les 70 ans et plus et 870 euros pour 20 % des patients en affection de longue durée.
Depuis le 16 septembre 2026, un remboursement ou un paiement suspect peut être signalé directement depuis la rubrique « Vos paiements » du compte Ameli web.
Patchs, gommes ou pastilles : l’Assurance Maladie rembourse à 65 % les substituts nicotiniques prescrits et inscrits sur la liste des médicaments remboursables.
Trouvez une couverture santé adaptée à vos besoins en comparant les garanties et les tarifs des mutuelles proposées par nos partenaires.