Comparateur mutuelle santé : comparez gratuitement des devis adaptés à vos besoins
Je compare les
Mutuelles Santé
Qui souhaitez-vous assurer ?
 Moi
 Mon conjoint et moi
 Mes enfants et moi
 Mes enfants, mon conjoint et moi
Mutuelle.fr interroge pour vous les partenaires qui correspondent à vos besoins de couverture Santé
Comparez les mutuelles santé de plus de 20 assureurs partenaires et recevez des devis adaptés à votre profil et à vos besoins de remboursement. Notre service de comparaison est gratuit et sans engagement.
Obtenir des devis pour comparer des contrats de mutuelles et assurances santé
Choisir les garanties pour bien se couvrir peut s’avérer être une tâche difficile lorsque l’on souhaite des remboursements spécifiques sur des postes de santé particuliers, comme par exemple le remboursement des soins dentaires, optiques ou tous les besoins de sa famille.
Grâce à notre outil de comparaison des différentes assurances santé du marché, vous pouvez réaliser simplement et gratuitement une simulation afin d’obtenir les devis de nos mutuelles partenaires. Vous pourrez connaître les taux de remboursements des différents postes de santé, clairement formulés, sur chacun des devis.

Utiliser un comparateur de mutuelles santé présente plusieurs avantages :
- Économisez sur votre mutuelle en trouvant les meilleures offres
- Comparez rapidement et facilement plusieurs assureurs
- Accédez à des informations détaillées sur chaque contrat de complémentaire santé
- Trouvez la couverture adaptée à vos besoins spécifiques
- Recevez en quelques clics les devis que vous avez sélectionnés
Pourquoi utiliser un comparateur mutuelle santé en 2026 ?
À garanties comparables, le prix d’une complémentaire santé peut varier fortement d’un assureur à l’autre. Comparer permet de repérer ces écarts en quelques minutes, sans multiplier les demandes de devis auprès de chaque organisme.
Les cotisations évoluent chaque année. Un contrat souscrit il y a plusieurs années ne correspond plus forcément à votre budget ni à vos besoins actuels : naissance, départ à la retraite, nouveaux besoins en optique ou en dentaire. Comparer régulièrement permet de vérifier que votre couverture reste adaptée.
Un comparateur centralise les offres de plusieurs assureurs dans un même format. Vous voyez côte à côte le tarif mensuel et le niveau de remboursement de chaque poste de santé. Changer de contrat est simple : depuis le 1er décembre 2020, la résiliation infra-annuelle permet de quitter sa mutuelle à tout moment après un an d’engagement, sans frais ni justificatif.
Pourquoi faire confiance au comparateur de Mutuelle.fr ?
Experts en assurance
Depuis 2012 : Mutuelle.fr accompagne les particuliers dans le choix de leur complémentaire santé.
Gratuit et sans engagement
Vous comparez en quelques instants des offres qui correspondent à vos souhaits et votre budget.
Courtier immatriculé
Mutuelle.fr est une marque de PurConseil, courtier en assurance inscrit à l’ORIAS sous le n° 12 066 818.
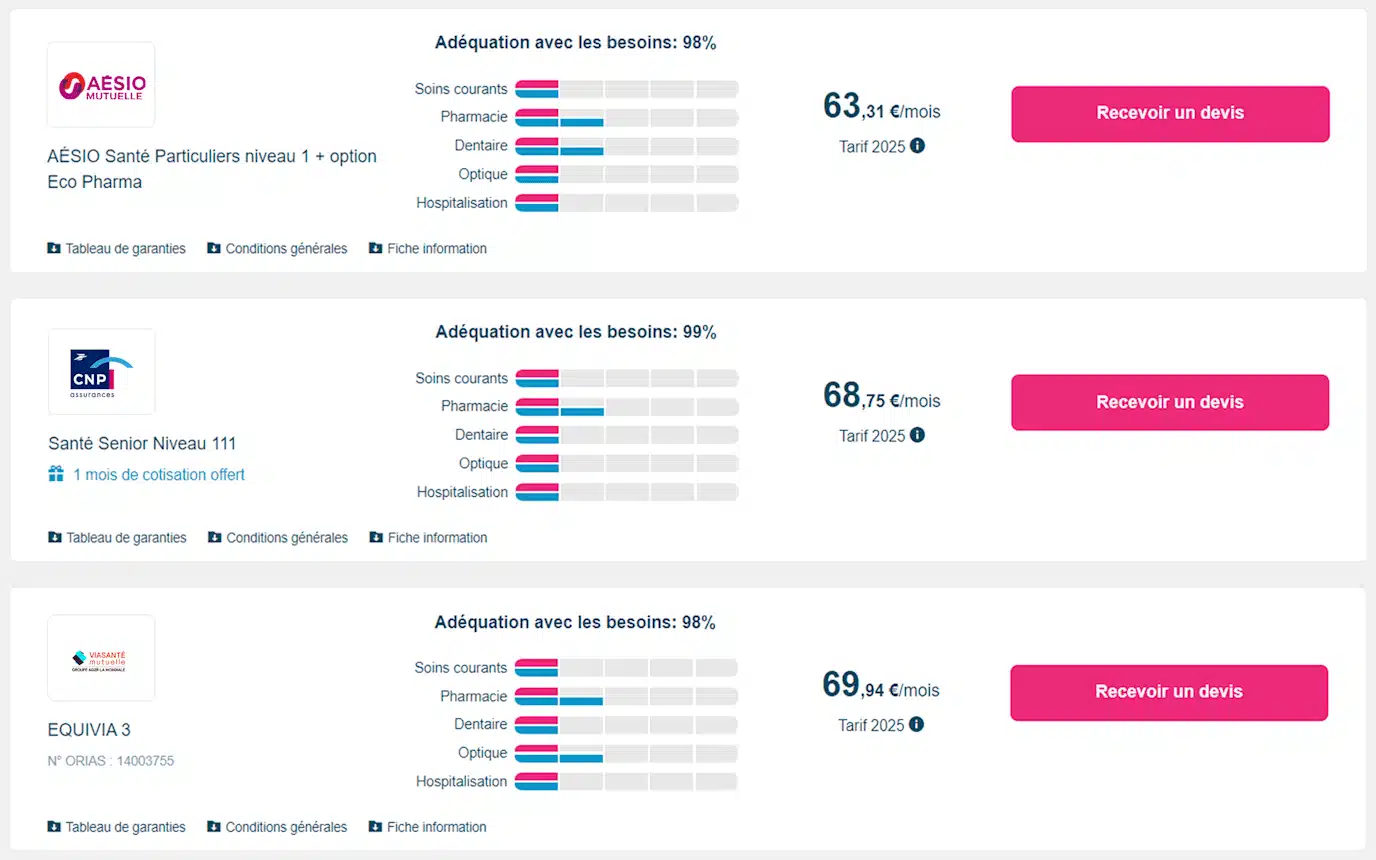
Comment fonctionne le comparateur Mutuelle.fr ?
Le comparateur Mutuelle.fr vous présente en quelques minutes les offres de nos assureurs partenaires qui correspondent à votre profil et à vos besoins.
- Vous décrivez votre situation. Personnes à assurer, âge, code postal et niveau de remboursement souhaité sur cinq postes : soins courants, hospitalisation, optique, dentaire et médecines douces.
- Nous interrogeons nos partenaires. Le comparateur consulte les offres de plus de 20 assureurs et affiche celles qui répondent à vos critères.
- Vous comparez et choisissez. Vous consultez les tarifs et les tableaux de garanties, puis recevez vos devis par e-mail ou êtes rappelé par un conseiller, selon l’assureur.
Comment les offres sont-elles classées ? Chaque offre reçoit un pourcentage d’adéquation : il mesure la correspondance entre ses garanties et le niveau de couverture que vous avez demandé, sur 11 actes de soins. Les résultats sont présentés en deux parties :
- Nos recommandations : les offres à plus de 85 % d’adéquation, avec la meilleure offre de chaque partenaire, classées de la moins chère à la plus chère.
- D’autres partenaires peuvent vous proposer une offre : les autres offres répondant à vos critères, classées par adéquation décroissante puis par prix croissant.
Vous pouvez inverser l’ordre avec les boutons « Plus pertinent en premier » (par défaut) et « Moins cher en premier ». Deux offres au maximum sont affichées par partenaire.(en savoir plus)
Quelles garanties comparer dans un contrat de mutuelle santé ?
Le prix ne suffit pas : ce sont les garanties qui déterminent ce qui vous restera à payer après le remboursement de l’Assurance Maladie. Cinq points méritent votre attention.

Soins courants
Consultations, médicaments et analyses sont remboursés en pourcentage de la base de remboursement de la Sécurité sociale (BRSS). Une garantie à 100 % de la BRSS complète le ticket modérateur. Si vos médecins pratiquent des dépassements d'honoraires, visez 150 %, 200 % ou plus.

Optique et Dentaire
Ces garanties varient beaucoup d'un contrat à l'autre. Regardez les forfaits en euros et les plafonds annuels plutôt que les seuls pourcentages.

Hospitalisation
C'est le poste à protéger en priorité, car les restes à charge peuvent être élevés : dépassements d'honoraires du chirurgien, chambre particulière, frais d'accompagnant. Vérifiez aussi la prise en charge du forfait journalier hospitalier.

100% Santé
Avec un contrat responsable, certaines lunettes, prothèses dentaires et aides auditives sont intégralement remboursées, sans reste à charge.
Délais de carence et exclusions. Certains contrats prévoient une période pendant laquelle une garantie ne rembourse pas encore, souvent en dentaire, en optique ou en hospitalisation. Lisez ces conditions avant de souscrire.
Ce que le prix affiché ne dit pas sur votre contrat de complémentaire santé
Deux contrats au même tarif peuvent offrir une protection très différente. Avant de choisir, vérifiez ces cinq éléments dans le tableau de garanties et les conditions générales.
- Les plafonds annuels : un forfait optique ou dentaire limité peut laisser une part importante à votre charge.
- L’évolution du tarif avec l’âge : renseignez-vous sur les conditions de revalorisation de la cotisation au fil des années.
- Les actes exclus ou peu couverts : médecines douces, orthodontie adulte ou chirurgie réfractive ne sont pas toujours pris en charge.
- Les réseaux de soins : certains assureurs donnent accès à des réseaux d’opticiens, de dentistes et d’audioprothésistes partenaires (Santéclair, Kalixia, Carte Blanche…) qui pratiquent des tarifs négociés.
- Les services inclus : tiers payant, téléconsultation, assistance à domicile après une hospitalisation.
Pour décrypter un tableau de garanties pas à pas, consultez notre guide comment lire une grille de remboursement.
Comment changer de mutuelle santé après une comparaison ?
Depuis le 1er décembre 2020, la loi n° 2019-733 du 14 juillet 2019 permet de résilier sa complémentaire santé individuelle à tout moment après un an de contrat, sans frais ni justificatif. La résiliation prend effet un mois après la réception de la demande par votre assureur.
- Comparez et choisissez votre nouveau contrat.
- Souscrivez la nouvelle offre : votre nouvel assureur peut se charger de résilier l’ancien contrat à votre place.
- Vérifiez les dates : la date d’effet du nouveau contrat doit coïncider avec la fin de l’ancien, pour ne pas rester sans couverture.
À noter : si vous êtes salarié et couvert par une mutuelle d’entreprise obligatoire, les règles sont différentes. La résiliation infra-annuelle concerne les contrats individuels. Résilier sa mutuelle : toutes les étapes
Quelle mutuelle santé choisir selon votre profil ?
Vos besoins de couverture dépendent de votre âge, de votre statut professionnel et de votre situation familiale. Voici les priorités pour chaque profil.

Mutuelle senior
Dentaire, aides auditives, optique et hospitalisation : renforcez les postes qui comptent après 60 ans.

Mutuelle famille
Conjoint et enfants sur un même contrat : vérifiez l’orthodontie et l’optique enfant.

Mutuelle TNS et indépendant
Un contrat éligible à la loi Madelin, aux cotisations déductibles sous conditions.

Mutuelle étudiant et jeune actif
Des garanties essentielles sur les soins courants et l’hospitalisation, à petit prix.

Mutuelle fonctionnaire
Profitez de la participation de votre employeur public à votre complémentaire santé.

Mutuelle demandeur d’emploi
Portabilité de votre mutuelle d’entreprise, puis Complémentaire santé solidaire selon vos ressources.
Consultez nos conseils pour vous aider à comparer et trouver la mutuelle adaptée à vos besoins.

Comment choisir sa mutuelle senior ?
Comment choisir une mutuelle pour toute la famille ?
Comment choisir une complémentaire santé qui prend en charge les frais d’optique ?
Comment choisir une complémentaire santé qui rembourse correctement les frais dentaires ?
Comment comparer les mutuelles avec le statut de travailleur indépendant non salarié ?
Comment choisir une complémentaire santé quand on est jeune ou étudiant ?
Comment être certain d’avoir une bonne prise en charge des frais d’hospitalisation par sa mutuelle ?
Comment protéger les personnes sous curatelle ou tutelle avec une mutuelle des majeurs protégés ?
Comment choisir une mutuelle santé collective performante à ses salariés ?
Comment comparer les offres de complémentaire santé et obtenir un devis mutuelle ?
Quelle est la différence entre mutuelle et complémentaire santé ?
Actualités pour comprendre et comparer les Mutuelles Santé
Le PLFSS 2027 a été rejeté en première lecture à l’Assemblée nationale. La contribution proposée aux complémentaires santé et les autres mesures du texte ne sont donc pas adoptées à ce stade.
Un benchmark évoque des indexations médianes proches de 8 % en 2027. Cette estimation ne prédit pas l’augmentation de chaque contrat.
Fonds de mutualisation, C2S seniors et baisse de fiscalité : un rapport remis au Gouvernement étudie plusieurs leviers pour les cotisations.
Depuis le 1er septembre 2026, refuser certains médicaments biosimilaires ou hybrides peut imposer l’avance des frais et minorer le remboursement.
FAQ : comparateur mutuelle
Le comparateur de mutuelle santé est-il gratuit et sans engagement ?
Oui. Comparer les offres sur Mutuelle.fr ne vous coûte rien et ne vous engage à rien. Vous êtes libre de souscrire ou non l’une des offres présentées.
Quelle est la meilleure mutuelle santé en 2026 ?
Il n’existe pas de meilleure mutuelle dans l’absolu. La bonne mutuelle est celle qui rembourse bien les soins dont vous avez besoin, à un prix adapté à votre budget. C’est pourquoi le comparateur part de votre profil et de vos postes de santé prioritaires.
Quelle est la mutuelle qui a le meilleur rapport qualité-prix ?
Tout dépend de vos besoins. Pour juger le rapport qualité-prix, comparez le niveau de remboursement sur vos postes prioritaires plutôt que la seule cotisation mensuelle.
Comment sont classées les offres du comparateur ?
Selon leur pourcentage d’adéquation à vos besoins, calculé sur 11 actes de soins, puis selon leur prix. Les offres à plus de 85 % d’adéquation apparaissent dans « Nos recommandations », de la moins chère à la plus chère. Vous pouvez aussi trier les résultats par prix avec le bouton « Moins cher en premier ».
Comment changer de mutuelle ?
Après un an de contrat, vous pouvez changer à tout moment, sans frais. Souscrivez votre nouveau contrat : le nouvel assureur peut s’occuper de résilier l’ancien à votre place.
Comment résilier sa mutuelle santé ?
Après un an d’engagement, la résiliation est possible à tout moment et prend effet un mois après réception de la demande. Avant un an, elle est possible à l’échéance annuelle ou en cas de changement de situation, par exemple une adhésion obligatoire à la mutuelle de votre nouvel employeur.
Peut-on avoir deux mutuelles ?
Oui, cumuler deux complémentaires santé est légal. Le total des remboursements ne peut cependant jamais dépasser le montant de vos dépenses réelles. Cumuler deux mutuelles : ce qu’il faut savoir
La mutuelle santé est-elle obligatoire ?
Pour un particulier, la complémentaire santé n’est pas obligatoire. Les salariés du secteur privé doivent en revanche adhérer à la mutuelle collective proposée par leur employeur, sauf cas de dispense prévus par la loi.
Quelle mutuelle en cas de chômage ?
Vous pouvez conserver gratuitement la mutuelle de votre ancien employeur grâce à la portabilité, pendant la durée de votre dernier contrat et dans la limite de 12 mois. Ensuite, la Complémentaire santé solidaire peut être accordée sous conditions de ressources.
Trouvez une couverture santé adaptée à vos besoins en comparant les garanties et les tarifs des mutuelles proposées par nos partenaires.
Qui sommes-nous et comment sommes-nous rémunérés ? Mutuelle.fr est une marque de PurConseil, courtier en assurance immatriculé à l’ORIAS sous le n° 12 066 818. Le service est gratuit pour vous : nous sommes rémunérés par les assureurs partenaires lorsqu’un contrat est souscrit. Cette rémunération ne modifie pas le prix de votre cotisation.