
Anaëlle Rocle


Prix des mutuelles : pourquoi l’âge et le département font varier la cotisation
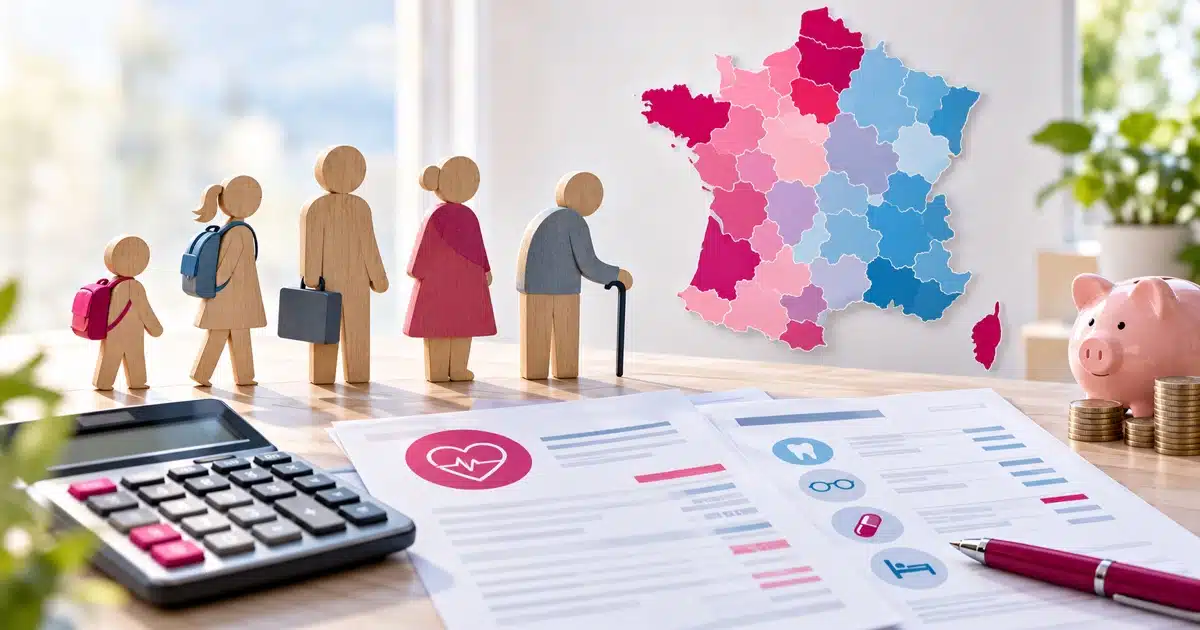
Le prix d’une complémentaire santé peut varier selon l’âge et le département, mais ces deux critères n’expliquent jamais seuls la cotisation. Le niveau de garanties, la composition du foyer, le type de contrat, les frais de gestion et la politique tarifaire de l’organisme comptent également. Comparer deux prix sans harmoniser ces paramètres conduit à une conclusion trompeuse.
Sommaire de l'article
Pourquoi le prix d’une mutuelle augmente-t-il souvent avec l’âge ?
Dans un contrat individuel, l’âge peut être utilisé comme critère tarifaire. Les besoins moyens en hospitalisation, optique, dentaire ou audiologie évoluent au fil de la vie, ce qui peut se traduire par une cotisation plus élevée. Il ne s’agit toutefois pas d’un prix réglementaire uniforme : chaque organisme construit sa tarification dans le cadre applicable.
Le caractère solidaire d’un contrat interdit de fixer le tarif à partir de l’état de santé individuel. Cela n’empêche pas une tarification selon l’âge, le lieu de résidence, la composition familiale ou les garanties choisies.
Exemple de comparaison correcte
Deux devis ne sont comparables que s’ils portent sur le même âge, le même département, la même composition familiale, la même date d’effet et des niveaux de garanties équivalents. Une différence de 10 euros par mois représente 120 euros par an, mais elle doit être rapprochée des remboursements et plafonds réellement utiles.
Pourquoi le département peut-il modifier la cotisation ?
Les pratiques tarifaires des professionnels, la fréquence des dépassements d’honoraires, la densité de l’offre de soins et les habitudes de consommation ne sont pas identiques sur tout le territoire. Les organismes peuvent intégrer ces écarts dans leur segmentation tarifaire.
Le département figurant sur un devis n’est donc pas seulement une adresse administrative. Il peut contribuer à l’estimation du coût futur des remboursements. L’effet exact varie cependant selon l’organisme et ne peut pas être résumé par un classement universel des départements « chers » ou « bon marché ».
Quels autres critères font varier le prix ?
Le niveau de couverture reste déterminant. Une formule qui renforce l’hospitalisation, les dépassements d’honoraires, l’optique ou le dentaire coûte généralement plus cher qu’une formule centrée sur le ticket modérateur. Les ayants droit, les services d’assistance, les réseaux de soins et les frais de gestion peuvent aussi peser sur le tarif.
Le contrat collectif d’entreprise obéit à une logique différente du contrat individuel, car l’employeur finance au moins une partie de la cotisation du salarié. Le prix affiché au salarié ne doit donc pas être comparé directement à une offre individuelle sans réintégrer la participation patronale et le niveau de garanties.
Comment comparer les prix sans se tromper ?
- Définir les besoins probables et les dépenses à couvrir.
- Demander des devis avec les mêmes informations de profil et la même date d’effet.
- Comparer la cotisation annuelle, les remboursements, les plafonds, les exclusions et les délais de carence.
Une économie de cotisation n’est réelle que si elle ne crée pas un reste à charge supérieur sur les soins attendus. Utiliser un comparateur de mutuelles permet de rapprocher plusieurs offres, à condition de lire ensuite les documents contractuels et les exemples de remboursement.
Trouvez une couverture santé adaptée à vos besoins en comparant les garanties et les tarifs des mutuelles proposées par nos partenaires.
Sources officielles
À lire aussi
À partir du 1er janvier 2027, les pansements de plaies non chirurgicales pourront être facturés en accès direct par les infirmiers. Le dispositif ne concerne pas indistinctement toutes les plaies.
À garanties identiques, l’âge et le lieu de résidence peuvent influer sur le prix d’une complémentaire santé. Un tarif observé n’est toutefois comparable qu’à profil et garanties constants.
Le PLFSS 2027 envisageait de revoir le financement et les barèmes de l’APA à domicile. Le texte ayant été rejeté en première lecture, ces changements restent des propositions.
En 2025, le reste à charge direct des ménages atteint 34,1 milliards d’euros, soit 9,7 % de la dépense courante de santé. Cette moyenne masque de forts écarts selon les soins.